FEB 2023
22 |
Publicado por Horacio Cardozo |
| Formas de acreditar un despido por pérdida de confianza |
Como hemos analizado anteriormente, una de los supuestos de despido con justa causa puede fundarse en la pérdida de confianza, como en el caso que trataremos a continuación en donde la justicia consideró justificado el despido dispuesto por el empleador por tener como válida la configuración de la injuria.
En efecto, en la causa “C. R. vs. Tembele S.A. y otros s. Despido” , Sala VII de la Cámara Nacional del Trabajo, resolvió a favor la empresa quien había despedido a un trabajador por una inconducta que se vio reflejada en una verdadera pérdida de confianza.
El Tribunal indicó en la sentencia en análisis, que los testimonios aportados por los testigos ofrecidos por la accionada resultaron idóneos para acreditar la inconducta que justificó la ruptura del vínculo laboral por pérdida de confianza. Así, los testigos señalaron, en forma concordante y brindando una satisfactoria razón de sus dichos que el accionante generó una nota de crédito por un producto que no había sido vendido a cliente alguno, lo cual produjo un sobrante de caja que fue detectado por un arqueo realizado por personal de la empleadora.
Además, indicaron que desde la perspectiva estricta de análisis que merece la valoración de los testimonios prestados por dependientes de la empresa accionada, las declaraciones resultaron serias, objetivas y coincidentes en el sentido expuesto, en tanto suministraron una satisfactoria explicación sobre las circunstancias de tiempo, modo y lugar en las que accedieron al conocimiento de los hechos que refirieron respecto de los puntos en análisis, las que revelan que los presenciaron personalmente, a lo cual cabe agregar que no merecieron impugnación alguna de parte interesada.
Por último, el Tribunal agregó que lo referido por los testigos de la accionada se condice con lo asentado en el documento adjuntado en el que consta que el propio demandante admitió el hecho imputado y manifestó su arrepentimiento.
Por todo ello, el Tribunal concluyó que el despido del actor se ajustó a los principios de contemporaneidad, progresividad y proporcionalidad que se exigen para la configuración de la injuria, en los términos del art. 242, LCT, puesto que se acreditó que el accionante vulneró los deberes de lealtad y cuidado de los bienes de su empleadora, dando como resultado el rechazo de la demanda.
Recordemos, como ya ha sido indicado por nuestro tribunales, que "La pérdida de confianza como valor subjetivo justifica la ruptura del vínculo cuando importa conducta injuriante, esto es, si las expectativas acerca de una conducta legal razonablemente imponible en pos del respeto hacia el deber de fidelidad, se vieron frustradas a través de un suceso que conlleva a la convicción de que el trabajador ya no es confiable".
|
| Tags: despido con causa - rechazo demanda - supuestos - derechos laborales - perdida de confianza |
 |
 |
 Comentarios |
0 |
|
|
|
| |
FEB 2023
15 |
Publicado por Horacio Cardozo |
| La justicia vuelve a declarar la inconstitucionalidad del Impuesto a la Riqueza |
El Juzgado federal de Corrientes N° 1 declaró la inconstitucionalidad de la ley 27.605 y de la normativa reglamentaria, por considerarla violatoria del derecho de propiedad y de los principios de no confiscatoriedad, de razonabilidad y de capacidad contributiva. Además, sostiene que la figura instaurada, por la ley cuestionada, constituye un nuevo impuesto y no un aporte.
Es el segundo fallo del mismo tribunal, el primer precedente resolvió hacer lugar a la acción promovida por Manuel Ulises Intra contra la AFIP en agosto del 2022 declarando también la inconstitucionalidad del impuesto establecido en 2021 para morigerar los gastos de la pandemia, y mantuvo la postura en un nuevo fallo “Kunin Beatriz c/AFIP” calificando que el mismo vulnera la capacidad contributiva y se torna confiscatorio para el caso en particular.
Según datos oficiales de AFIP, el Aporte Solidario y Extraordinario había recaudado $247.503 millones siendo pagado por unos 10.000 contribuyentes.
El fallo obliga además a la AFIP a prescindir de adjudicar las disposiciones emergentes de la ley 27.605, de dictar o ejecutar los actos tendientes a perseguir el cobro del Aporte por cualquier medio, y a iniciar reclamos administrativos o judiciales.
Fuente: “Kunin B. M. c/AFIP s/Acción mere declarativa de inconstitucionalidad”
|
| Tags: horacio félix cardozo - aporte solidario y extraordinario - impuestos - inconstitucionalidad - confiscatoriedad - capacidad contributiva - riqueza |
|
|
| Comentarios |
0 |
|
|
|
| |
FEB 2023
15 |
Publicado por Horacio Cardozo |
| Hacen lugar a una demanda por despido post embarazo |
La Sala I de la Cámara Nacional de Apelaciones del Trabajo, la Justicia Nacional hizo lugar a la demanda de una trabajadora reclamando el resarcimiento emergente del despido sin justa causa luego de que su empleador la tuviera incurso en abandono laboral.
En efecto, el tribunal determinó en la sentencia en análisis confirmar la dictada por el juez de primera instancia en la causa “C., N. Alejandra vs. Pulpería Quilapan S.R.L. y otro s. Despido” en cuanto sostuvo que tanto desde una perspectiva meramente gramatical, como desde un punto de vista lógico y sistemático, lo dispuesto en el art. 186 de la LCT, el cual hace referencia a la opción tácita que tiene la trabajadora de rescindir el contrato luego de finalizado el plazo de licencia por maternidad y percibir una compensación, debe interpretarse en forma restrictiva, contemplativa del despliegue de actos tendientes a emplazar a la trabajadora con el objeto de que se reintegre a sus funciones habituales u ofrezca una manifestación de voluntad -por acción u omisión- inequívoca en el sentido de extinguir el vínculo, indicando que la interpretación debe ser en sentido a la protección constitucionalmente reconocida a la mujer trabajadora que materna.
En el caso, la sociedad accionada consideró disuelto el vínculo laboral desde el vencimiento de los plazos previstos por el art. 177 de la LCT (licencia por maternidad), sin haber remitido requerimiento alguno a la actora, e inclusive frente a la misiva fehaciente que aquélla cursó con el propósito de anoticiarla de cierta patología que le habría impedido prestar servicios, por lo que el Tribunal decidió confirmar la sentencia de grado en cuanto estableció que no se configuró el escenario concebido por el art. 186 LCT, e hizo lugar a los resarcimientos emergentes del despido sin justa causa.
|
| Tags: despido sin causa - excedencia - maternidad - derechos laborales - derechos de las mujeres - supuestos - indemnizaciones |
|
|
| Comentarios |
0 |
|
|
|
| |
FEB 2023
08 |
Publicado por Horacio Cardozo |
| Límite a AFIP: La justicia declara ilegal la suspensión de la CUIT sin acto administrativo |
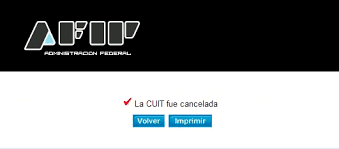
La Cámara Federal en lo Contencioso Administrativo hizo lugar a un amparo contra la suspensión de la CUIT de una empresa al considerar que el recurso informático se trata de una vía de hecho administrativa ilegal en tanto no exista acto administrativo.
En la causa bajo comentario una empresa interpuso acción de amparo en contra de AFIP a los fines de que dejara sin efecto su inclusión en la “Base de Contribuyentes No Confiables” y asimismo, se ordenará la inmediata rehabilitación de la totalidad de las funciones tributarias de su CUIT.
En primera instancia el planteo fue rechazado atento que el juez entendió que la interposición fue realizada tardíamente vencido el plazo de 15 días desde que le fuera suspendida la CUIT. Ante dicha decisión la empresa apeló el fallo para ser resuelto por la Cámara de alzada.
El tribunal de alzada revocó la negativa de la acción con base a que ante la inexistencia de un acto administrativo no puede actuar el límite del plazo legal de 15 días, ya que lo que se encuentra en discusión es una conducta de la AFIP –vía de hecho-. Por ende, convalida la procedencia de la acción de amparo.
Por otro lado, sobre la discusión de fondo entiende el tribunal que el accionar del fisco (al incluir a la empresa en la “Base de Contribuyentes No Confiables” e inhabilitar su Clave Única de Identificación Tributaria) resulta ser un hecho arbitrario e ilegal atento a que AFIP no dictó un acto administrativo previo y formal que justificara su actuar.
Fuente: CAF, Sala V, “I. SA c/ EN-AFIP s/AMPARO LEY 16.986”, 1/11/2022.
|
| Tags: horacio félix cardozo - suspensión cuit - inhabilitación cuit - amparo - sentencia - afip |
|
|
| Comentarios |
0 |
|
|
|
| |
FEB 2023
08 |
Publicado por Horacio Cardozo |
| AGIP: Condonación de intereses y plan de facilidades |
La Administración Gubernamental de Ingresos Públicos (AGIP) prorrogó nuevamente hasta el 22 de febrero el plan facilidades de pago para la regularización deudas y planes caducos anteriores al 1 de agosto de 2022.
A través de la resolución 32/2023 publicada en el boletín oficial el 31 de enero de 2023, la AGIP dispuso prorrogar el plan de facilidades creado por la Resol. 262/2022 que preveía la condonación del 100% de intereses resarcitorios en un solo pago.
Recordamos que El artículo 4 de la resolución 262/2022 establece que el monto nominal a regularizar no podrá exceder, por cada gravamen, la suma de $ 320.550.
La resolución permite regularizar deudas por impuesto de sellos e impuesto sobre los ingresos brutos, impuesto inmobiliario y ABL (alumbrado, barrido y limpieza, mantenimiento y conservación de sumideros), patentes sobre vehículos; embarcaciones deportivas o de recreación, contribución por publicidad; gravámenes por uso, ocupación y trabajos en el espacio público (superficie, subsuelo y espacio aéreo).
La adhesión es por clave ciudad debiendo seleccionar el servicio “Planes Facilidades” y luego elegir la opción “Res. N° 262/2022”.
Es requisito para la adhesión la presentación de una Clave Bancaria Uniforme (CBU) de la que se debitará el importe a abonar. La cuota única estará disponible para pagar a través de redes y homebanking.
No podrán incluirse los siguientes tipos de deuda;
a) Las deudas incluidas en planes de facilidades cuyo estado sea vigente.
b) Las deudas a que se refiere el Decreto N° 606/96.
c) Las multas de cualquier naturaleza aplicadas por la Administración Gubernamental de Ingresos Públicos.
d) Las deudas de los contribuyentes y/o responsables que hubieran solicitado su concurso preventivo.
e) Las deudas de los contribuyentes y/o responsables a los cuales se les hubiere declarado la quiebra.
f) Las deudas correspondientes a los agentes de recaudación, por los gravámenes retenidos o percibidos y no depositados y las deudas que se originen en la omisión de la retención o percepción a la que estaban obligados los referidos agentes.
g) Los contribuyentes o responsables querellados o denunciados penalmente por el Fisco de la Ciudad Autónoma de Buenos Aires, por la comisión de delitos que tengan conexión con el incumplimiento de sus obligaciones tributarias, siempre que su procesamiento hubiere quedado firme.
h) Los contribuyentes o responsables con procesamiento firme por denuncia o querella iniciadas por terceros, por la comisión de delitos que tengan conexión con el incumplimiento de sus obligaciones tributarias.
La presente resolución normativa comenzó a regir a partir del 31 de enero del corriente año.
Fuente: Resolución Nº 32/AGIP 2023 viene a prorrogar Resolución N° 262 AGIP/22.
|
| Tags: horacio félix cardozo - condonación - plan de facilidades - moratoria - agip - caba |
|
|
| Comentarios |
0 |
|
|
|
| |
FEB 2023
08 |
Publicado por Horacio Cardozo |
| Jubilación: ¿Qué debe pagar el empleador? |
Como hemos analizado anteriormente en diversos fallos, una de las formas para poner fin a la relación laboral, y la forma natural, es por la jubilación ordinaria del trabajador.
Respecto a ello, la ley de contrato de trabajo prevé que en los casos que el trabajador que haya cumplido los 70 años y reúna los requisitos necesarios para acceder a la Prestación Básica Universal establecida, el empleador podrá intimarlo a que inicie los trámites pertinentes, extendiéndose los certificados de servicios y demás documentación necesaria a esos fines. En cuanto el empleador entregue al trabajador la documentación mencionada para iniciar el trámite, se deberá mantener la relación de trabajo hasta que el trabajador obtenga el beneficio por un plazo máximo de un 1 año, luego de que suceda cualquier de esos supuestos, se entenderá que la relación laboral quedará extinta sin que el empleador deba pagar suma alguna al empleado en concepto de indemnización por antigüedad.
Por otro lado, dicha intimación, implicará la notificación del preaviso establecido por la presente ley o disposiciones similares, cuyo plazo se considerará comprendido dentro del término durante el cual el empleador deberá mantener la relación de trabajo.
Sin perjuicio de ello, la normativa vigente también indica que el trabajador, dependiendo el caso, podrá solicitar la jubilación a los 60 o 65 años, dependiendo de su género y de si cumple con los requisitos legales. De lo contrario, el trabajador podrá continuar prestando tareas y el empleador deberá continuar la relación hasta los 70 años, oportunidad en la cual recién podrá intimar al trabajador a jubilarse, siempre y cuando cuente con los 30 años de aportes que fija la ley.
En ese sentido, si el trabajador iniciare espontáneamente los trámites jubilatorios, el plazo de 1 año mencionado de mantenimiento de relación laboral, debe computarse a partir de que el empleador cumple con su obligación de suministrar los certificados correspondientes.
En el caso donde un trabajador luego del goce del beneficio de la jubilación, continúa prestando servicios sin interrupción a las órdenes del mismo empleador. En el marco de lo contemplado en el artículo 253 de la Ley de Contrato de Trabajo, si el trabajador y el empleador se pusieron de acuerdo para que éste continúe trabajando de la misma manera en que lo venía haciendo, la nueva relación sólo puede tener por causa fuente un contrato de trabajo nuevo distinto del anterior. En resumen, la relación anterior quedará extinta sin obligación de pago de indemnización alguna, y se dará inicio a una nueva, computando a partir de allí la antigüedad adquirida luego de jubilarse, y así lo ha entendido la jurisprudencia mayoritaria.
Ahora bien, ¿qué sucede en el caso en que el trabajador obtiene el beneficio de la jubilación, no le informa a su empleador dicha situación y sigue trabajando? En ese supuesto y de configurarse una situación de despido, sólo resulta computable como antigüedad a los efectos del pago de la indemnización prevista en el art 245 LCT, la acumulada por el empleado con posterioridad a la obtención del beneficio previsional.
|
| Tags: jubilación - supuestos - extinción contrato - derechos laborales - indemnización - tramites - intimación |
|
|
| Comentarios |
0 |
|
|
|
| |
|
|
| |
|
|
|
|
| |
 |
| |
 |
|
 |
|
NUESTROS CURSOS
de CAPACITACIÓN |
|
|
| |
|
|
 |
|
 |
|
| |
|
|
| |
|
 |
|
| |
|
|
| |
|
| |
|
|
| |
|
| |
|
|
| |
|
| |
| Visitas: 5609336 |
|





