MAR 2023
10 |
Publicado por Horacio Cardozo |
| Entra en vigencia la obligación de habilitar guarderías y salas maternales |
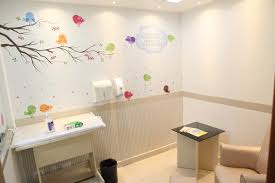
El próximo 23 de marzo de 2023 comienza a regir la obligación establecida en el decreto reglamentario 144/2022, que en los establecimientos de trabajo donde presten tareas CIEN (100) personas o más, independientemente de las modalidades de contratación, se deberán ofrecer espacios de cuidado para niños y niñas de entre CUARENTA Y CINCO (45) días y TRES (3) años de edad, que estén a cargo de los trabajadores y las trabajadoras durante la respectiva jornada de trabajo, los cuales deberán ser habilitados de acuerdo a la normativa de cada jurisdicción.
Se determina que a los efectos del cómputo de la cantidad de personas que trabajan en el establecimiento, se tendrán en cuenta tanto las y los dependientes del establecimiento principal, como aquellas y aquellos dependientes de otras empresas, en tanto presten servicios en el establecimiento principal.
Si bien la obligación principal es la de habilitar estos espacios, el decreto indica que en los Convenios Colectivos de Trabajo podrá preverse en su reemplazo, el pago de una suma dineraria no remunerativa, en concepto de reintegro de gastos de guardería o trabajo de cuidado de personas, debidamente documentados. Cuando la prestación sea realizada mediante la modalidad de teletrabajo, está permitida la compensación económica.
En este sentido, se considerará que los gastos están debidamente documentados cuando emanen de una institución habilitada por la autoridad nacional o autoridad local, según correspondiere, o cuando estén originados en el trabajo de asistencia, acompañamiento y cuidado de personas registrado bajo el Régimen Especial de Contrato de Trabajo para el Personal de Casas Particulares, previsto en la Ley N° 26.844.
El monto a reintegrar en concepto de pago por guardería o trabajo de asistencia y cuidado no terapéutico de personas no podrá ser inferior a una suma equivalente al CUARENTA POR CIENTO (40 %) del salario mensual correspondiente a la categoría “Asistencia y Cuidados de Personas” del Personal con retiro del régimen previsto en la Ley N° 26.844, o al monto efectivamente gastado en caso de que este sea menor.
En los Contratos de Trabajo a Tiempo Parcial, el monto a reintegrar será proporcional al que le corresponda a un trabajador o una trabajadora a tiempo completo.
El decreto aclara que los empleadores y las empleadoras podrán subcontratar la implementación de los espacios de cuidado, en tanto los mismos cumplan con las condiciones exigidas.
La falta de cumplimiento de dicha obligación se considerará en el ámbito de la Jurisdicción Nacional una infracción laboral muy grave en los términos del artículo 4º del Anexo II de la Ley Nº 25.212 que prevé multa del cincuenta por ciento (50%) al dos mil por ciento (2.000%) del valor mensual del Salario Mínimo, Vital y Móvil vigente al momento de la constatación de la infracción, por cada trabajador afectado (Ley 25.212, Anexo II, Art. 5º ap. 3º) y, en caso de reincidencia: a) Se podrá clausurar el establecimiento hasta un máximo de diez (10) días, manteniéndose, entre tanto, el derecho de los trabajadores al cobro de las remuneraciones, debiendo, en caso de tratarse de empresas que prestan servicios públicos esenciales, garantizarse los servicios mínimos y b) El empleador quedará inhabilitado por un (1) año para acceder a licitaciones públicas y será suspendido de los registros de proveedores o aseguradores de los Estados nacional y provinciales y de la Ciudad Autónoma de Buenos Aires.
|
| Tags: salas maternales - guarderías - empresas - derecho laboral |
 |
 |
 Comentarios |
0 |
|
|
|
| |
|
| |
MAR 2023
01 |
Publicado por Horacio Cardozo |
| Seguridad e Higiene: Tasas ilegítimas ante la ausencia de servicio efectivamente prestado |
La Cámara Federal de San Martín rechazó el recurso de apelación interpuesto por la Municipalidad de Merlo y confirmó la improcedencia de la tasa de “Inspección de Seguridad e Higiene” en el caso concreto. Para fallar de esa manera, el Tribunal tuvo en consideración la falta de prestación efectiva del servicio, aclarando que la carga de la prueba de esa prestación no se le puede imponer al contribuyente.
El tribunal argumentó que no puede pretenderse el cobro de tasas por servicios de creación hipotética o futuro no siendo efectivas. El concepto de “prestación potencial” del servicio, requiere que el servicio estatal, exista efectivamente, estando el carácter potencial únicamente referido a la utilización o no por parte del contribuyente.
El poder público no debe justificar la admisibilidad del gravamen por el solo hecho de una inspección formal tendiente a verificar el cumplimiento de una tasa, el Alto tribunal se ha expresado en este sentido, sosteniendo que la carga de la prueba ante la falta de prestación del servicio no puede imponerse al contribuyente, ello conformaría una exigencia procesal imposible de cumplir.
Fuente: FSM 16079902/2008/CA1 “TELMEX ARGENTINA S.A. c/ MUNICIPALIDAD DE MERLO s/ACCION MERE DECLARATIVA DE INCONSTITUCIONALIDAD.
|
| Tags: horacio félix cardozo - tasas - seguridad e higiene - tributario |
|
|
| Comentarios |
0 |
|
|
|
| |
MAR 2023
01 |
Publicado por Horacio Cardozo |
| La AFIP establece un nuevo régimen de información complementario de operaciones internacionales |
La Administración Federal de Ingresos Públicos, establece un nuevo Régimen de Información Complementario de Operaciones Internacionales (RICOI).
El objetivo del régimen consiste en realizar una efectiva evaluación y gestión de riesgos del cumplimiento en materia de tributación internacional. De esta forma, el organismo recaudador tendrá un control online sobre las operaciones internacionales realizadas por las grandes empresas.
Los sujetos alcanzados por la norma deberán presentar la información correspondiente a los ejercicios fiscales cerrados a partir del 1 de agosto de 2022. Los sujetos comprendidos son, con excepción de las Pymes, las sociedades, asociaciones y fideicomisos y sus firmas derivadas constituidas en el país.
Fuente: www.serivicos.afip.gob.ar
|
| Tags: horacio félix cardozo - afip - ricoi - tributario - tributación internacional |
|
|
| Comentarios |
0 |
|
|
|
| |
FEB 2023
22 |
Publicado por Horacio Cardozo |
| Decretan la inconstitucionalidad de una norma favorable de la Afip |
Caducidad de instancia contra la Afip.El juez del juzgado de ejecución fiscal 1, en la causa Lazo Barrientos, decidió establecer de oficio, la inconstitucionalidad de un privilegio que otorga el párrafo 20 del artículo 92 de la Ley de Procedimiento Fiscal a la AFIP para tapar eventuales ineficiencias a costa del ejecutado por una deuda impositiva.
Esa cláusula había sido modificada, con el objetivo de beneficiar al ente recaudador a raíz de un privilegio en los juicios de ejecución fiscal con los que intenta ejecutar una deuda en mora donde la AFIP debe activar el juicio cada tres meses pero, de no impulsarlo, no se produce la caducidad de instancia a pesar del transcurso del plazo legal sino que, previo a ello, hay que intimar a la AFIP para que manifieste si tiene interés o no en continuar el juicio de ejecución. Generando incertidumbre para el contribuyente y garantizando la mora fiscal estableciendo un juicio imperecedero para la AFIP.
El fallo declara la inconstitucionalidad de la obligación de notificación a la AFIP con carácter previo a resolver sobre la caducidad planteada por el contribuyente, deroga de facto este traslado previo restituyendo la igualdad procesal entre las partes. El criterio que adoptó el juez federal interviniente fue tomado de otro antecedente reciente de la Cámara Federal de Apelaciones de Tucumán.
Fuente: “AFIP c/Lazo Barrientos Alejandro Boris s/ejecución fiscal -AFIP”
|
| Tags: horacio félix cardozo - ejecución fiscal - caducidad de instancia - inconstitucionalidad - tributario |
|
|
| Comentarios |
0 |
|
|
|
| |
FEB 2023
22 |
Publicado por Horacio Cardozo |
| Ganancias: AFIP habilitó trámite de deducción por gastos educativos |
La Administración Federal de Ingresos Públicos habilitó la posibilidad de deducir del Impuesto a las Ganancias los gastos en educación. El pago de las cuotas de colegios y la compra de útiles pueden deducirse, con límites, del ingreso sujeto al impuesto a las ganancias.
Con vigencia desde el 2022, la deducción de gastos de educación tiene un tope del 40% sobre el mínimo no imponible de cada período fiscal, que para 2022 es de $252.564,84 y para 2023 es de $451.683,19.
Los servicios deducibles según el decreto 18/23, que reglamenta artículos de la ley de presupuesto, son los de establecimientos educacionales públicos o privados incorporados a los planes de enseñanza oficial, ello incluye las cuotas de colegios, también abarcan servicios de refrigerio, alojamiento y transporte, “prestados directamente por dichos establecimientos con medios propios o ajenos”. Además, se previó que puedan deducirse los pagos por clases particulares de materias que integren los planes oficiales, y por servicios de guarderías y jardines materno-infantiles.
Quedan excluidos: gastos del supermercado, servicio de remis de combustibles si los padres llevan a sus hijos en autos particulares, la deducción incluye los estudios en colegios públicos y privados, la deducción incluye los estudios públicos y privados.

|
| Tags: horacio felix cardozo - ganancias - deducciones - afip - tributario |
|
|
| Comentarios |
0 |
|
|
|
| |
|
|
| |
|
|
|
|
| |
 |
| |
 |
|
 |
|
NUESTROS CURSOS
de CAPACITACIÓN |
|
|
| |
|
|
 |
|
 |
|
| |
|
|
| |
|
 |
|
| |
|
|
| |
|
| |
|
|
| |
|
| |
|
|
| |
|
| |
| Visitas: 5609203 |
|