SEP 2023
13 |
Publicado por Horacio Cardozo |
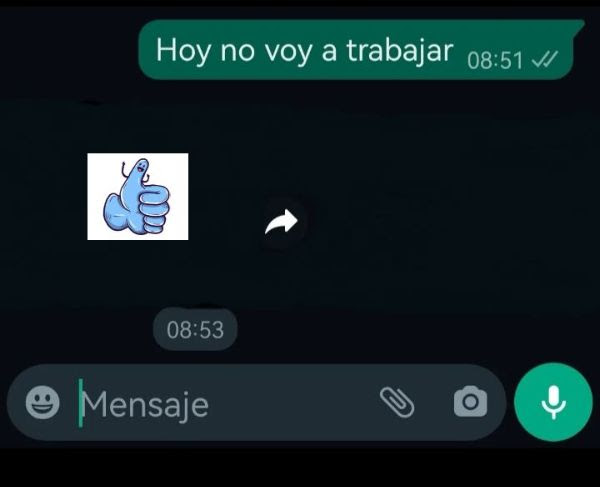
| Pidió por whatsapp faltar al trabajo, le respondieron con un emoji y lo despidieron |
El Superior Tribunal de Justicia de Rio Negro resolvió rechazar la demanda de un trabajador que fue despedido luego de haber solicitado permiso para faltar vía whatsapp, a lo que la empresa respondió con un emoji del pulgar hacia arriba.
El trabajador despedido tenía un historial de 47 sanciones previas y numerosas faltas injustificadas y, antes de que se intentara rescindir su contrato laboral, el empleado se ausentó durante nueve días en el mismo mes y, posteriormente, intentó justificar esas faltas comunicándose a través de un teléfono corporativo de la empresa. Recibiendo el mencionado emoji.
El trabajador consideró que dicha respuesta avalaba sus reiteradas inasistencias y si bien en primera instancia se afirmó que el despido fue desmedido frente a la conformidad dada por el empleador en forma virtual, el máximo tribunal, sin embargo, aludió que los íconos que se utilizan en la plataforma de mensajería "no constituyen en sí una expresión de manifestación de voluntad con efectos jurídicos vinculantes". Por lo que el uso de emojis no significa aprobación o conformidad con el mensaje recibido sino una mera constancia de recepción.
Por este motivo, el tribunal destacó que la utilización de emojis debe complementarse con otros medios de prueba que respalden lo que se quiere decir, ya sea que pretendan confirmar o negar algo.
En consecuencia, se consideró que no correspondía abonar la indemnización por despido sin causa.
Fuente: “FRIDEVI S.A.F.I.C. C/ P, H L S/EXCLUSIÓN DE TUTELA SINDICAL - QUEJA” Superior Tribunal de Justicia de Rio Negro
|
| Tags: derecho laboral - emoji - despido con causa - inasistencias |
 |
 |
 Comentarios |
0 |
|
|
|
| |
|
| |
SEP 2023
06 |
Publicado por Horacio Cardozo |
| Tasas Municipales: Nuevo límite de la Corte al exceso de los Municipios |
Se comenta el reciente fallo del Tribunal Supremo de la Nación que declaró la inconstitucionalidad de una tasa sanitaria del Municipio de Río Cuarto por constituir un impuesto que funciona como una aduana interior y superpone facultades con órganos federales.
El caso bajo comentario tiene origen en la acción declarativa planteada por una empresa contra la Municipalidad de Río Cuarto a fin de que se declare la inconstitucionalidad del tributo municipal de servicios de protección sanitaria, más conocidas como tasas de abasto. La empresa entendía que la tasa por su funcionamiento se erigía como una aduana interior, prohibidas constitucionalmente, y además duplicaba facultades correspondientes a órganos de control federales. La tasa en cuestión suponía el pago por el control bromatológico de productos alimenticios introducidos en el Municipio.
El municipio por su parte con base en legislación provincial y nacional (Dto.815/99 Sistema Nacional de Control de Alimentos) argumento que el control sanitario fue encargado a las autoridades nacionales y provinciales, y estas últimas lo han delegado a los municipios por lo que las facultad para ejercerlo es concurrente en los tres niveles, sin exclusión uno del otro. Por ende, el control exigido que motiva el pago de la tasa no se asimila a un derecho de tránsito o una aduana.
Tanto en la primera instancia como ante la Cámara Federal de Apelación de Córdoba se le dio la razón al argumento de la empresa declarándose la inconstitucionalidad de la Tasa. La decisión fue ratificada luego por la Corte Suprema de la Nación que admitiendo el recurso extraordinario del Municipio ampliando los fundamentos resolvió confirmar el criterio judicial previo.
El tribunal entendió que la tasa discrimina a los productos no provinciales al declarar la exención a los productos locales. También aunque la tasa no grava el tránsito en sí mismo responde a la prestación de un servicio de inspección que se ejerce sobre quienes introducen bienes al territorio municipal. Por otro lado, impide que quienes introduzcan mercaderías puedan descargar y comercializar a menos que abonen la misma. Es decir, que por su diseño la normativa municipal resulta violatoria de la prohibición de limitar la libre circulación del comercio y la de existencia de aduanas interiores.
Por su parte en su voto individual, el ministro Carlos Rosenkrantz agregó a los argumentos ya esgrimidos que el control municipal efectuado era inválido porque invade el ámbito de incumbencia del SENASA. En este sentido, señaló que la norma federal limita la competencia bromatológica de los municipios a los controles en las bocas de expendio, advirtió.
Fuente: CSJN. FCB 34667/2016, GTA SSA. c/ Municipio de Rio Cuarto s/ Acción Meramente Declarativa, 03/08/2023.
|
| Tags: horacio félix cardozo - tasas municipales - bromatología - tasa de abasto - higiene - prestación del servicio - aduanas interiores - río cuarto - córdoba - inconstitucionalidad |
|
|
| Comentarios |
0 |
|
|
|
| |
|
| |
|
| |
AGO 2023
30 |
Publicado por Horacio Cardozo |
| No declarar cuentas bancarias tiene consecuencias. Se confirma la determinación |
En el caso, el tribunal emitió una decisión relevante sobre la determinación de impuestos basada en la falta de justificación de un incremento patrimonial. El caso se originó en una investigación de la Dirección de Planificación Penal, que reveló una cuenta bancaria a nombre de un contribuyente en una entidad bancaria extranjera, con un saldo inicial de $1.469.094,01 al 01/01/2005.
A pesar de que, el contribuyente negó ser el titular de la cuenta y presentó pruebas de su falta de actividad correspondiente al período fiscal en cuestión, la inspección concluyó que no pudo justificar el origen de los fondos bancarios. Esto llevó a la determinación de impuestos sobre bienes personales basada en hechos ciertos, y la estimación de impuestos a las ganancias y al valor agregado basados en presunciones.
El criterio fiscal se apoyó en el artículo 18, de la ley de procedimiento fiscal, que permite la determinación de oficio sobre una base presunta cuando los incrementos patrimoniales carecen de justificación. Esta disposición, establece que los contribuyentes deben acreditar los extremos en contrario. Además, se destacó que las presunciones generales contenidas en la ley pueden ser utilizadas por la AFIP-DGI para estimar la materia imponible, a menos que el contribuyente demuestre lo contrario.
A pesar de los argumentos presentados por el contribuyente, el tribunal determinó que no pudo demostrar que los fondos en la cuenta bancaria no estaban vinculados a su actividad gravada, ni pudo probar su origen. En consecuencia, se confirmó la determinación de impuestos realizada por la AFIP-DGI.
Cámara Nacional en lo Contencioso Administrativo Federal, Sala I, “ORIA, FERMIN DANIEL c/ DGI s/RECURSO DIRECTO DE ORGANISMO EXTERNO”, 25088/2014, 02/05/2023.
|
| Tags: horacio felix cardozo - cuentas bancarias - impuestos - patrimonial - dirección de planificación penal |
|
|
| Comentarios |
0 |
|
|
|
| |
|
|
| |
|
|
|
|
| |
 |
| |
 |
|
 |
|
NUESTROS CURSOS
de CAPACITACIÓN |
|
|
| |
|
|
 |
|
 |
|
| |
|
|
| |
|
 |
|
| |
|
|
| |
|
| |
|
|
| |
|
| |
|
|
| |
|
| |
| Visitas: 5608010 |
|