OCT 2023
18 |
Publicado por Horacio Cardozo |
| Tasa Municipal. Ausencia de prestación de servicios: improcedencia de cobro del tributo |
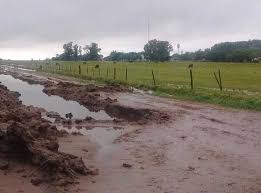
El Juez titular del Juzgado de Primera Instancia en lo Contencioso Administrativo N° 1 del Departamento Judicial Trenque Lauquen hizo lugar parcialmente a la demanda presentada por el contribuyente contra la Municipalidad de Carlos Casares por la ausencia de prestación de los servicios correspondientes a la tasa de mantenimiento de red vial de los caminos de acceso al establecimiento agropecuario “La Arboleda S.A.”. La sentencia declaró que la comuna no proporcionó los servicios relacionados con la tasa durante los años 2016 a 2018, y consideró ilegítimos los importes pagados por este concepto.
Debido a la falta de evidencia de la prestación efectiva del servicio durante los tres períodos fiscales en cuestión, el juez admitió parcialmente la demanda y declaró la ilegalidad de la recaudación de la tasa, ya que no se configuró el hecho imponible que justificaba su cobro. Como resultado, el contribuyente podría reclamar la devolución de las sumas pagadas indebidamente por esta tasa.
La sentencia rechazó las demás pretensiones, que incluían la solicitud de declaración de inconstitucionalidad, invalidez y/o ilegalidad de las Ordenanzas Fiscales y Ordenanzas Impositivas correspondientes a los años 2016 a 2018, además de la Ordenanza n° 3.760/16, que establecían la obligación de pagar una tasa como contraprestación por los "servicios de conservación, reparación y mejoramiento de la red vial municipal" para esos ejercicios. También se rechazó la solicitud de ajuste de la tarifa a un límite constitucional que mantuviera una razonable proporcionalidad entre el costo del servicio prestado y la cantidad del tributo.
El juez aclaró que no se debía confundir la validez constitucional de las ordenanzas, con la ilegalidad y, por lo tanto, la inconstitucionalidad de la pretensión fiscal y de los pagos realizados por un tributo cuando no se ha configurado el hecho imponible previsto en la norma. La falta de realización del hecho imponible hace ilegítimo el pago por carecer de causa válida, lo cual no significa que la norma en su aspecto general se convierta en inconstitucional. Si el fisco hubiera proporcionado el servicio relacionado con la recaudación del tributo, no habría ningún reproche legal o constitucional.
Ambas partes interpusieron recurso de apelación que fueron desestimados.
Fuente: “La Arboleda Sociedad Anónima, Agrícola Y Ganadera C/ Municipalidad De Carlos Casares S/ Pretensión Declarativa De Certeza”.
|
| Tags: horacio félix cardozo - derecho tributario - tasa municipal - improcedencia cobro tributo |
 |
 |
 Comentarios |
0 |
|
|
|
| |
|
| |
OCT 2023
15 |
Publicado por Horacio Cardozo |
| DIA DE LA MADRE Y FAMILIA |
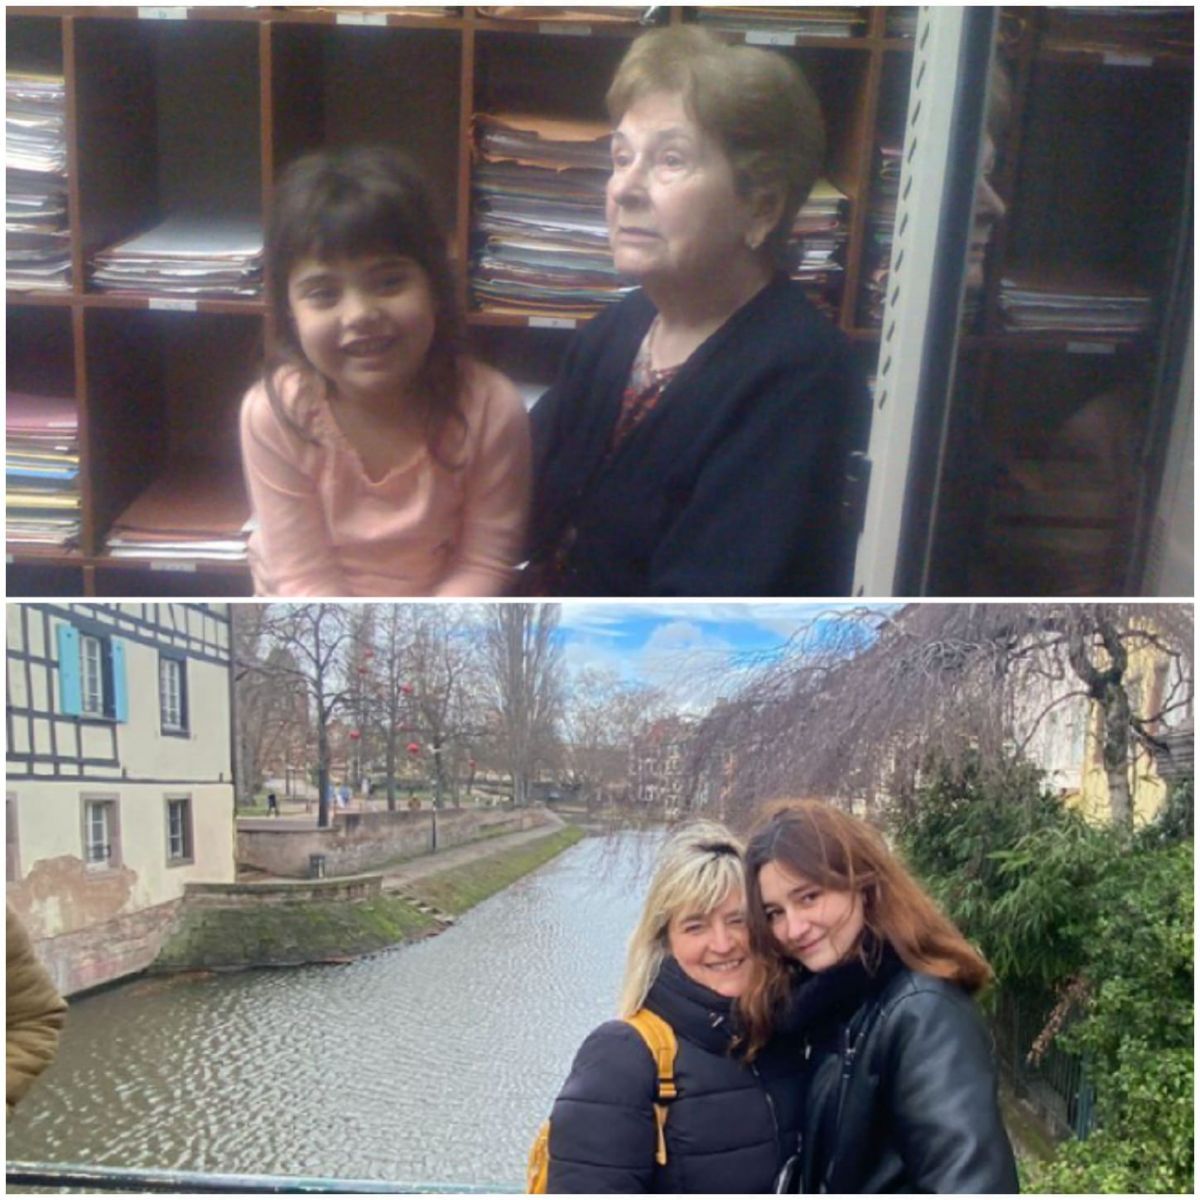
A las mamás de sangre, a los padres que hacen de madres, a las mamás de hogares sustitutos, a las mamás de corazón, a las mamás adoptivas, a las tías que hacen de mamás, a las que esperan serlo algún día, a las maestras que hacen de mamás de medio tiempo, a las mamás de mascotas, a las que han querido y no han podido, a las abuelitas que hacen de mamá…
Hoy en representación de ELLAS: ROSA Y GABY.
A todas y cada una: Muy feliz día!!!
|
| Tags: dia de la madre y familia |
|
|
| Comentarios |
0 |
|
|
|
| |
|
| |
OCT 2023
11 |
Publicado por Horacio Cardozo |
| Ley de Alquileres: las claves de la reforma aprobada en Diputados |
Diputados aprobó los cambios para una nueva ley de alquileres impulsada por el oficialismo, la misma fue elevada al Poder Ejecutivo, para su posterior entrada en vigor deberá ser publicada en el Boletín Oficial.
Entre los cambios principales se destacan modificaciones sustanciales en algunos de los aspectos más controvertidos. Los puntos clave a tener en cuenta:
Se mantiene la duración del contrato por un mínimo de tres años, Los contratos deben realizarse en moneda nacional, es decir en pesos, los ajustes serán cada 6 meses, siendo este un aspecto relevante del cambio ya que también se modifica el mecanismo de actualización de precios de alquileres y se aplicará el índice de Casa Propia: la medición del menor índice entre el Coeficiente de Variación Salarial (CVS) y el Coeficiente de Estabilización de Referencia (CER), es decir el promedio de la inflación del periodo respectivo, en lugar del ICL del Banco Central.
Entre otras modificaciones, se suprimen pagos anticipados por períodos más extensos, se añade que los ingresos provenientes de locación de hasta dos inmuebles estarán “exentos del pago del Monotributo”. Además, se establece la posibilidad de que “las partes podrán deducir del Impuesto a las Ganancias a la suma equivalente al 10% del monto anual del contrato de locación”. Asimismo, los propietarios no pagarán Bienes Personales sobre los inmuebles que se pongan en alquiler ni impuesto al cheque en las cuentas bancarias destinadas a cobrar esos contratos que estén “debidamente registrados” ante la AFIP.

|
| Tags: horacio félix cardozo - ley de alquileres - índice casa propia |
|
|
| Comentarios |
0 |
|
|
|
| |
OCT 2023
11 |
Publicado por Horacio Cardozo |
| Extinción Acción Penal Tributaria por prescripción. Los nuevos períodos deben tener sentencia firme |
La Cámara de Apelaciones en lo Penal Económico confirmó resolución que había declarado extinguir la acción penal por prescripción en un caso de presunta evasión tributaria.
En el marco de una acción penal por el delito de evasión fiscal por el impuesto al valor agregado por periodo 2013 a la empresa D.S.A. como respecto de sus directivos se declara la extinción de la acción penal por prescripción. Esto significó el sobreseimiento total de la empresa D.S.A. y sus directivos responsables.
El juzgado al resolver argumentó que la acción penal se encontraba prescripta, ya que el plazo para calcular la prescripción comenzaba a correr desde la fecha del último hecho imputado, que fue en diciembre de 2013. Además, señaló que no se habían presentado causales de interrupción de la prescripción, como la comisión de otro delito.
La AFIP apeló bajo el argumento que la prescripción se interrumpe por otros delitos, donde denunció la existencia de otras causas relacionadas con los mismos imputados por delitos cometidos entre 2014 y 2016, aún sin sentencia condenatoria, y por el acogimiento de la moratoria que a criterio del fisco, suspende los plazos de prescripción.
La Cámara de Apelaciones desestimó la apelación planteada por el fisco y confirmó la resolución del juzgado. En relación a los agravios planteados por AFIP, sostuvo que las causas en trámite denunciadas no revisten entidad para interrumpir la prescripción. El plazo de prescripción solo puede ser interrumpido por delitos juzgados y con sentencia firme. En relación a la suspensión de la acción penal por moratoria, el tribunal consideró que la acción penal ya se encontraba prescripta al momento en que la sociedad se adhirió al plan de facilidades de pago en noviembre de 2020. En consecuencia, se procedió al sobreseimiento de los acusados.
Fuente: CPE 1631/2016/3/CA3. LEGAJO DE APELACIÓN DE F., R. O. Y OTROS EN AUTOS “D. S.A. Y OTROS SOBRE INFRACCIÓN LEY 24.769”. 26/09/2023
|
| Tags: horacio félix cardozo - impuestos - iva - prescripción - afip |
|
|
| Comentarios |
0 |
|
|
|
| |
|
|
| |
|
|
|
|
| |
 |
| |
 |
|
 |
|
NUESTROS CURSOS
de CAPACITACIÓN |
|
|
| |
|
|
 |
|
 |
|
| |
|
|
| |
|
 |
|
| |
|
|
| |
|
| |
|
|
| |
|
| |
|
|
| |
|
| |
| Visitas: 5607775 |
|